「老後に2,000万円が必要」という話を聞いて、不安になった方は多いと思います。ただ、この数字はある平均的な世帯の例から出てきたもので、誰にでも当てはまるわけではありません。持ち家か賃貸か、年金の加入歴、暮らし方によって、必要な金額は大きく変わります。
この記事では、自分の家の数字で老後資金を見積もる手順を、4つに分けて説明します。
この記事の要点
- 「2,000万円」は、月約5.5万円の不足が20年から30年続くという試算から出た数字
- まず老後の生活費と年金の見込み額を、それぞれ自分の数字で出す
- 毎年の不足額に年数をかけ、医療や住まいの修繕などの大きな出費を足す
- 足りない分は、働く期間・受け取り方・支出の見直しの組み合わせで埋める
「2,000万円」はどこから出てきた数字か
2019年に金融庁の金融審議会(市場ワーキング・グループ)がまとめた報告書で、夫65歳以上・妻60歳以上の夫婦のみの無職世帯では、税金や社会保険料も含めた毎月の支出が収入を約5.5万円上回っているというデータが紹介されました。この赤字が20年続けば約1,300万円、30年続けば約2,000万円になる、というのが「2,000万円」という数字のもとになった試算です。
つまり、これは統計上の平均的な世帯の話です。年金が多い世帯なら不足はもっと小さく、家賃を払い続ける世帯なら大きくなります。大切なのは、自分の家の数字に置き換えて考えることです。
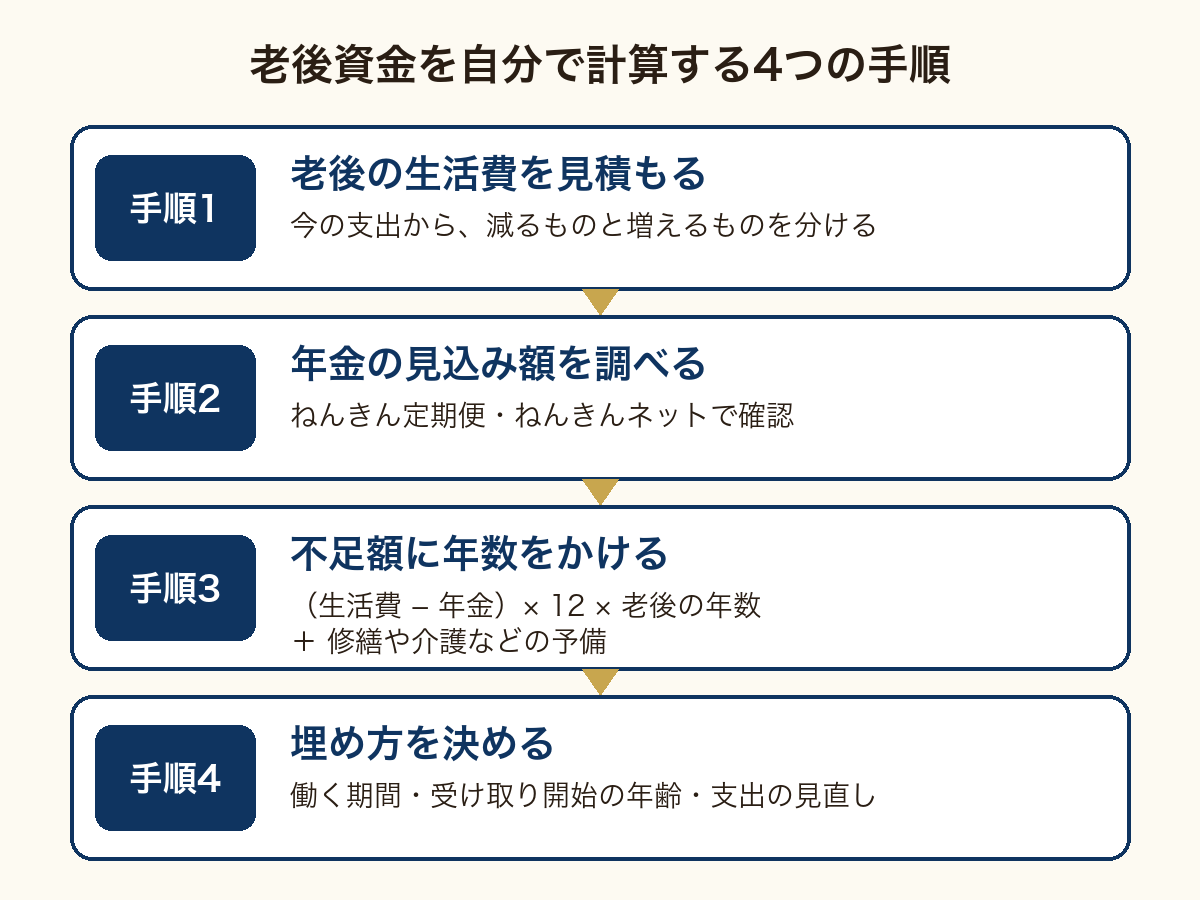
手順1 老後の生活費を見積もる
まず、今の1か月の支出を書き出します。そのうえで、老後に減るものと増えるものを分けて考えます。
| 老後に減りやすいもの | 老後に増えやすいもの |
|---|---|
| 子どもの教育費 | 医療費・介護の費用 |
| 住宅ローン(完済後) | 持ち家の修繕費 |
| 通勤や仕事の付き合いの費用 | 趣味や旅行など余暇にかかる費用 |
住まいの形は特に大きく効きます。賃貸なら家賃が生涯続き、持ち家ならローン完済後の負担は軽くなる一方で、屋根や外壁、水回りの修繕費がまとまってかかります。
手順2 年金の見込み額を調べる
年金の見込み額は、次の3つの方法で確認できます。
- ねんきん定期便:毎年、誕生月に日本年金機構から届きます。50歳以上の方には、現在の加入条件で60歳まで加入を続けたと仮定した見込み額が載っています。50歳未満の方の金額は、これまでの加入実績に応じた額です
- ねんきんネット:日本年金機構のサイトで、加入記録や見込み額をいつでも確認できます。働き方や受け取り開始の年齢を変えた試算もできます
- 公的年金シミュレーター:厚生労働省が提供している試算ツールです。ねんきん定期便の二次元コードを読み取ると、手軽に試算できます
年金は65歳より遅く受け取り始めると、原則として1か月遅らせるごとに0.7%増えます。今の制度では75歳まで遅らせることができ、その場合は84%増えます(生年月日によっては上限が70歳です)。早く受け取り始めると、1か月早めるごとに0.4%減ります(1962年4月2日以降に生まれた方の場合)。受け取り始める年齢も、老後資金を考える大事な材料です。
手順3 毎年の不足額を出して、年数をかける
生活費と年金額がわかったら、次の順で計算します。年金額は額面ではなく、税金や社会保険料を差し引いたあとの実際に使える金額で考えると、実態に近い計算になります。
- (1か月の生活費 − 1か月の年金額)× 12 = 1年の不足額
- 1年の不足額 × 老後の年数 = 生活費の不足の合計
- 生活費の不足の合計 + 大きな出費の予備 = 必要な老後資金
たとえば、生活費が月27万円、年金が月22万円なら、不足は月5万円、年60万円です。65歳から95歳までの30年なら1,800万円になり、ここに住まいの修繕や介護、車や家電の買い替えなどの予備を足します。老後の年数は、90歳まで、95歳まで、100歳までのように、いくつかの年数で計算しておくと比べやすくなります。
手順4 不足額をどう埋めるかを決める
不足額が出たら、埋め方を組み合わせて考えます。
- 働く期間を延ばす、収入を得られる期間を長くする
- 年金の受け取り開始を遅らせて、受け取る額を増やす
- 退職金や今ある貯蓄の使い方を決めておく
- 毎月の支出を見直して、不足額そのものを小さくする
- 住まいを見直す(住み替えや、使わなくなった家の売却を含めて考える)
- 積立投資など、時間を味方にできる方法を、仕組みとリスクを理解したうえで使う
「老後が不安」につけこむ勧誘に気をつける
老後資金の不安は、金融商品の勧誘でよく使われます。「年金代わりになる」と勧められるワンルームマンション、手数料の仕組みが見えにくい外貨建て保険や海外の積立商品などは、契約前にしっかり確かめたいものです。不動産会社として、当社にもそうした契約の相談が寄せられます。「年金代わり」という営業トークの問題点は「老後の年金代わり」は本当かでも解説しています。
当社のアプリ「FPいらず」
ここまでの計算を、スマホで手軽に確かめられるように当社で開発したのが、iPhone用のアプリ「FPいらず」です。保険や金融商品を売らない立場で作っています。
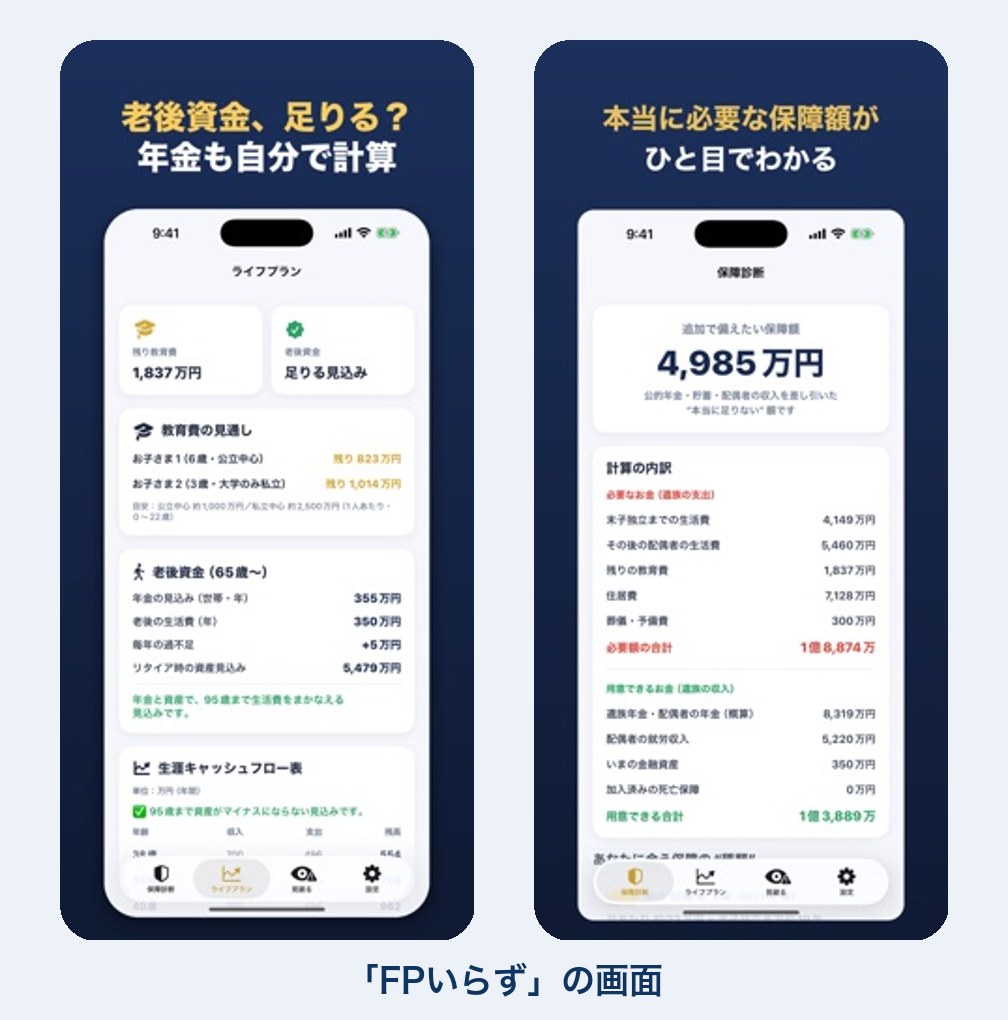
- 年齢・働き方・手取り年収・退職予定の年齢を入れると、老齢基礎年金と老齢厚生年金の見込み額を概算します
- 95歳までのキャッシュフロー表で、老後資金がいくら足りないか、資産が底をつく年がいつかをグラフで確かめられます
- 子どもの教育費や、万一のときに必要な保障額の目安も計算できます
- 計算はすべて端末の中で行い、入力した内容は外部に送信しません。広告も、保険会社への紹介もありません
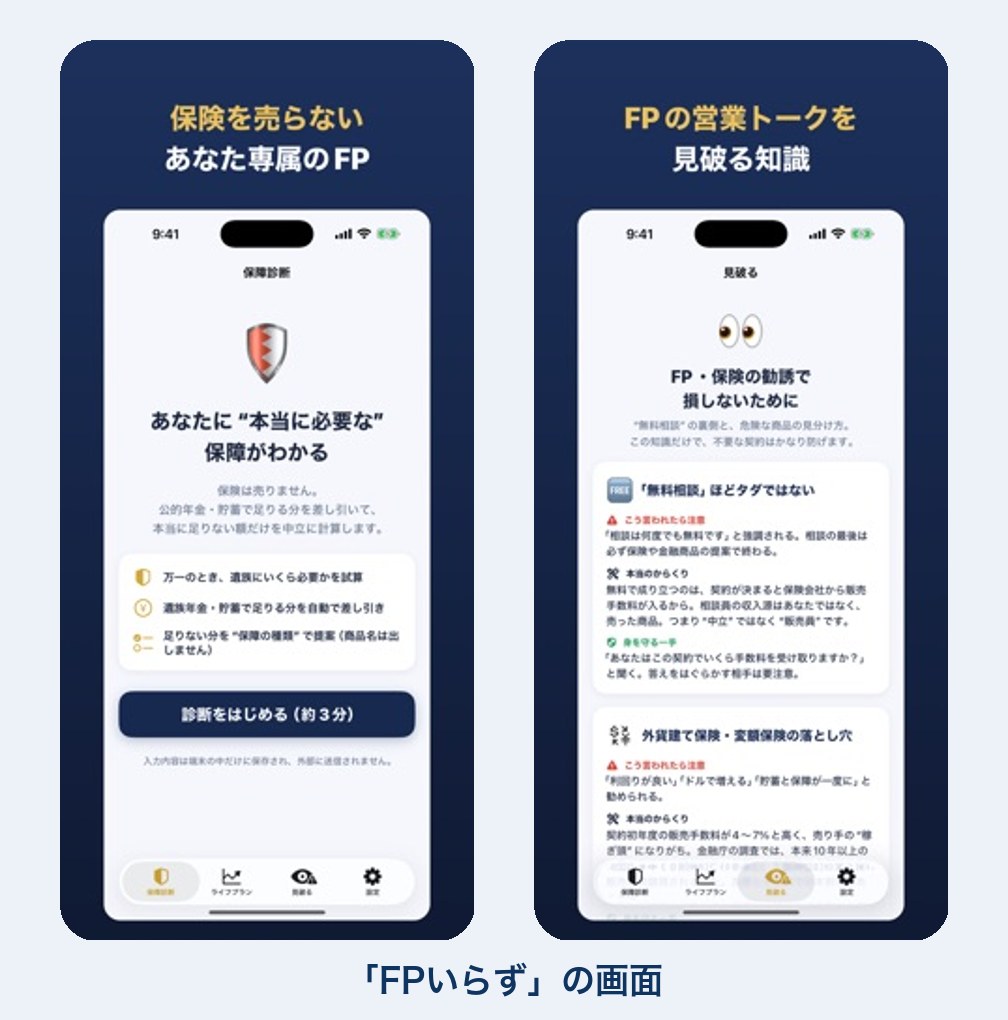
アプリの年金額や生活費は、一般的な統計と簡易な計算式にもとづく概算です。実際の受給額や必要額とは異なります。正確な年金の見込み額は、ねんきん定期便やねんきんネットでご確認ください。
まとめ
老後資金の必要額は、「生活費 − 年金」の不足額に年数をかけ、大きな出費の予備を足せば、自分の数字で見積もれます。まずはねんきん定期便を手元に用意して、今の支出と並べてみるところから始めてみてください。
🏢 このアプリの開発元
株式会社ユナイテッドコーポレーション(大阪市北区・2007年設立)が自社で企画・開発しています。本業は大阪での不動産の売買・買取で、オリジナルブランドJUREMIの物販やアプリ開発など6つの事業を自社で運営しています。App Storeでは、開発者名が代表取締役 栂 淳也の個人名「JUNYA TOGA」で表示されます。
この記事の執筆・監修
株式会社ユナイテッドコーポレーション(代表:栂 淳也)|宅地建物取引業 大阪府知事(4)第54181号|大阪で創業20年。不動産の売買・買取、空き家・ボロ戸建の再生を手がけるほか、オリジナルブランドJUREMIの物販とiOSアプリ開発を自社で運営しています。会社概要/代表挨拶
AKIYA PURCHASE
🏠 物件情報をお持ちの方へ
大阪府内のボロ戸建・長屋・テラスハウス・空き家の売り情報を募集しています。
「相続した空き家をどうしよう」「古い戸建てを売りたい」という方、まずはお気軽にご相談ください。
仲介手数料0円・現状渡しOK・最短72時間で現金化。正当な評価で買取いたします。
ブログランキング参加中!クリックで応援お願いします♪

